Cómo se calcula cuánto te prestan según tus ventas, con los números de tu propia caja
Si tu negocio cobra con terminal o transferencia, puedes estimar el rango de crédito que tu historial podría sostener antes de hacer una solicitud. Aquí encontrarás cinco pasos, un ejemplo práctico y los errores que distorsionan el cálculo.
El monto que una institución financiera está dispuesta a prestarte no sale de lo que necesitas ni de tu mejor mes: sale de las ventas que puede verificar, de su regularidad y del sobrante que queda después de tus compromisos fijos. Si cobras con terminal punto de venta o por transferencia SPEI, ese historial ya existe y puedes usarlo para estimar un rango propio antes de acercarte a pedir. Con cinco pasos y los datos de tu propia caja, es posible llegar a una negociación con contexto en lugar de esperar a que alguien te diga un número.
A lo largo de este artículo encontrarás qué fuentes consultan las instituciones para armar tu perfil de ventas, los cinco pasos con las columnas de hoja que necesitas llenar, un ejemplo con seis meses de una tienda de abarrotes, cómo verificar si tu estimación es realista y los errores más comunes que inflan el cálculo y generan sorpresas al recibir la oferta.
Qué miran para calcular cuánto te prestan según tus ventas
Antes de revisar tu solicitud, las instituciones construyen una imagen de tu flujo de caja con los datos que pueden verificar. Entender qué fuentes consultan te ayuda a saber qué tan representativo es tu historial.
Ventas que cuentan y ventas que no se ven
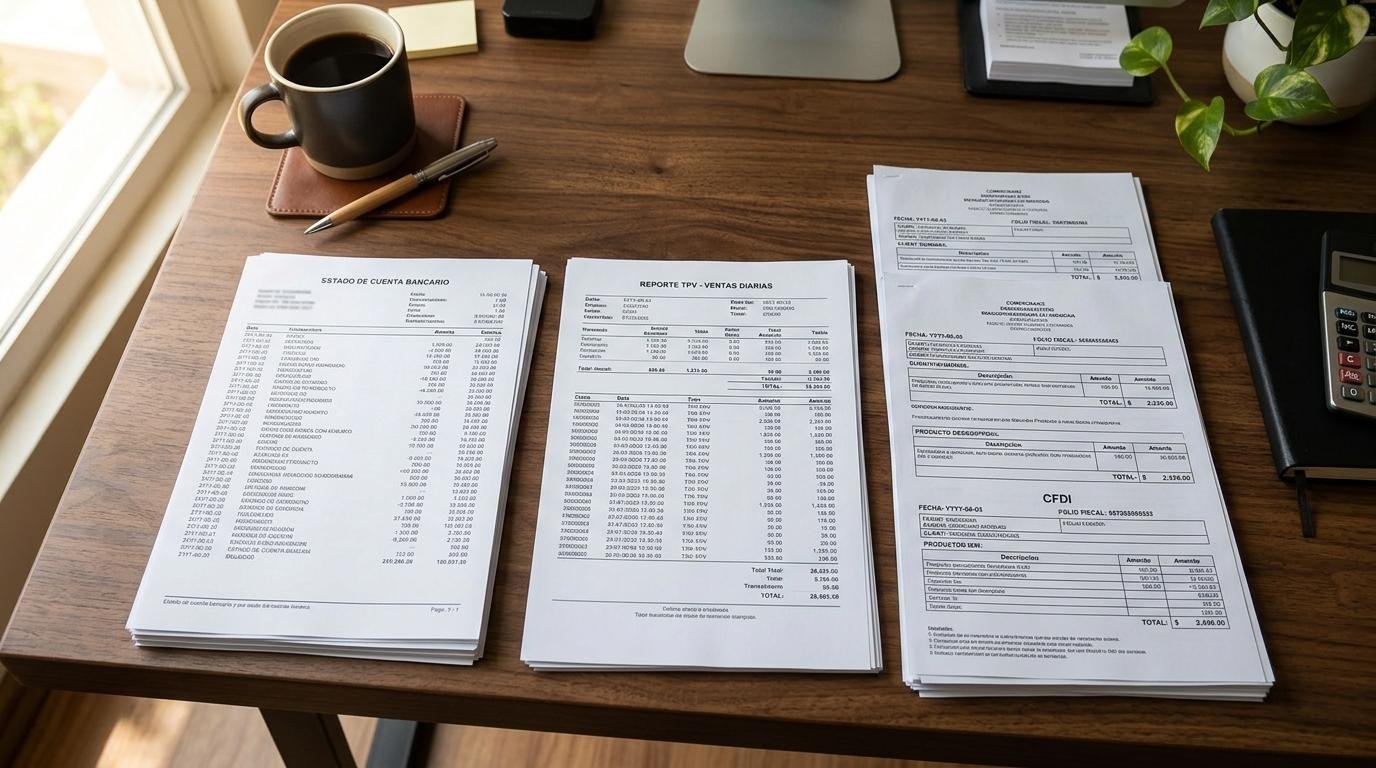
Las ventas que dejan huella verificable son las cobradas con terminal punto de venta, las recibidas por transferencia SPEI y las respaldadas por facturas CFDI registradas ante el SAT. Todas ellas quedan en el estado de cuenta bancario o en el reporte de la terminal, que son fuentes habituales al analizar un perfil de negocio.
Las ventas en efectivo que no se depositan en la cuenta del negocio no dejan rastro y casi no influyen en el cálculo. Si ese efectivo nunca aparece en un movimiento bancario ni en una factura, para la institución financiera es como si no hubiera ocurrido.
Por qué la regularidad pesa tanto como el monto
Un negocio que registra ventas constantes de 80,000 pesos al mes durante seis meses genera más confianza que uno con un pico de 200,000 pesos en un mes y cifras bajas el resto del tiempo. La regularidad reduce el riesgo percibido porque indica que el flujo de caja puede sostener un pago mensual sin depender de un evento extraordinario.
Además del historial de ventas, las instituciones consultan el Buró de Crédito para conocer las deudas vigentes. Esos compromisos ya activos reducen la capacidad de pago disponible y, por lo tanto, el monto que el historial puede sostener. Si buscas profundizar en el tipo de financiamiento que mejor se ajusta a este perfil, revisar las opciones de crédito para capital de trabajo puede darte un punto de partida útil.
Los cinco pasos para estimar cuánto te prestan según tus ventas
Con los datos de tus últimos seis meses puedes construir tu propia hoja de estimación. Cada paso tiene una acción concreta y una columna que debes llenar.
- Reunir los últimos seis meses de ventas registradas (terminal o transferencia). Columna: Ventas registradas por mes. Usa solo los montos que aparecen en tu estado de cuenta o reporte de terminal, sin incluir efectivo no depositado.
- Identificar y excluir el mes atípico. Busca el mes con el número más alto que puedas atribuir a una temporada, una quincena doble o un evento único. Columna: Mes excluido. Usar ese pico como base infla el promedio y aleja la estimación de la realidad.
- Calcular el promedio de los meses restantes. Suma las ventas de los cinco meses que quedaron y divide entre cinco. Columna: Promedio mensual ajustado. Este número es la base del cálculo, no el total bruto de los seis meses.
- Restar los pagos fijos del negocio y las deudas vigentes. Incluye renta, nómina, servicios, el costo de la mercancía o los insumos y cualquier crédito activo con pago mensual. Columna: Sobrante mensual. Lo que queda es la capacidad de pago real que tu flujo puede ofrecer.
- Estimar el pago mensual que el sobrante podría sostener en el peor mes. Toma el mes de menor sobrante dentro del historial revisado y úsalo como techo. Columna: Pago máximo sostenible. Multiplicar ese pago por el plazo da el total que pagarías durante el crédito; el monto prestado sería menor, porque incluye intereses y comisiones según el CAT de la oferta.
Cada institución aplica su propio modelo de riesgo, por lo que esta estimación sirve para negociar y comparar opciones, no como promesa de aprobación. El CAT y el plazo de la oferta real los define quien otorga el crédito.
Ejemplo: la caja de seis meses de una tienda de abarrotes
El siguiente ejemplo es orientativo y no refleja ninguna institución en particular. Los datos son ficticios y están pensados para ilustrar el método.
| Mes | Ventas registradas | Pagos fijos | Sobrante | |—|—|—|—| | Abril | $72,000 | $38,000 | $34,000 | | Mayo | $68,000 | $38,000 | $30,000 | | Junio | $75,000 | $39,000 | $36,000 | | Julio | $112,000 | $40,000 | $72,000 | | Agosto | $70,000 | $38,500 | $31,500 | | Septiembre | $74,000 | $39,000 | $35,000 |
Julio es el mes atípico: las ventas subieron por quincena doble y un evento local. Al excluirlo, el promedio mensual ajustado de los cinco meses restantes es de 71,800 pesos en ventas registradas y un sobrante promedio de 33,300 pesos.
El peor mes del historial (sin contar julio) es mayo, con un sobrante de 30,000 pesos. Ese número es el techo para el pago máximo sostenible. Si el plazo considerado es de 12 meses, la suma de los pagos sería de hasta 360,000 pesos, asumiendo que el pago mensual no supera los 30,000 pesos. El monto prestado sería menor, porque parte de cada pago cubre intereses y comisiones, y conviene dejar margen en lugar de comprometer todo el sobrante. El CAT y las condiciones reales los define cada institución al revisar el expediente completo.
Este ejemplo asume que todas las ventas de la tienda están registradas en terminal o transferencia. Si parte de las ventas se cobra en efectivo sin depositar, el sobrante real podría diferir del que aparece en el estado de cuenta.
Chequeo final: cómo confirmar que tu estimación de crédito es realista
La regla práctica es que el pago mensual estimado no debe superar lo que sobró en el peor mes del historial revisado. Si tu estimación arroja un pago mayor a ese umbral, el cálculo está inflado y la oferta real probablemente será menor.
Una pregunta útil para quien revisa su hoja es: ¿en mi mes más flojo, después de cubrir todo lo fijo, me quedaría suficiente para este pago sin descapitalizar el negocio? Si la respuesta es no, el monto estimado necesita ajustarse hacia abajo antes de solicitar.
Las instituciones también comparan el pago propuesto contra el promedio de ventas, una relación conocida como carga de deuda sobre ingresos. Cuando esa proporción es alta, la oferta puede reducirse o el plazo puede alargarse para que el pago mensual baje. Revisar el CAT junto con el plazo antes de aceptar cualquier oferta te permite comparar el costo real entre opciones distintas, no solo el monto aprobado.
Errores comunes al calcular cuánto te prestan según tus ventas
La mayoría de las estimaciones que salen muy por encima de la oferta real tienen el mismo origen: datos que no reflejan el flujo verdadero del negocio. Estos son los errores que aparecen con mayor frecuencia:
- Usar el mejor mes como base del promedio, en lugar del promedio ajustado sin atípicos.
- Contar ventas brutas sin restar comisiones de terminal ni devoluciones.
- Incluir ventas en efectivo que nunca se depositaron en la cuenta del negocio.
- Olvidar deudas vigentes que ya consumen parte de la capacidad de pago disponible.
- Comparar el monto pedido con el monto que “necesito” en lugar del monto que el historial de ventas puede sostener.
La oferta final la define el modelo interno de cada institución, que incluye variables que no siempre están a la vista. La estimación propia sirve para llegar con contexto a la negociación y para detectar si una oferta está muy por debajo de lo que el historial justifica, no para exigir un monto determinado.
Preguntas frecuentes sobre cuánto te prestan según tus ventas
¿Las ventas en efectivo cuentan para el cálculo del crédito?
Solo cuentan si se depositan en la cuenta del negocio y aparecen en el estado de cuenta. El efectivo que no se deposita no deja huella verificable y casi no influye en la oferta. Para que esas ventas tengan peso, deben estar reflejadas en movimientos bancarios o en facturas CFDI.
¿Cuántos meses de historial de ventas piden las instituciones?
Cada institución define cuántos meses de historial pide. En general, un historial más largo y regular ofrece una imagen más sólida del flujo y puede respaldar un monto mayor. Conviene consultar los requisitos de la institución antes de solicitar.
¿Por qué me ofrecen menos de lo que pedí?
La oferta refleja lo que el historial verificable puede sostener, no lo que el negocio necesita. Las deudas vigentes en Buró de Crédito reducen la capacidad de pago disponible, y un mes atípico alto o ventas irregulares bajan la confianza en el flujo real.
¿Cuenta lo que facturo o lo que cobro?
Lo que cobras y queda registrado en cuenta o terminal tiene más peso que la facturación CFDI por sí sola. Una factura emitida pero no cobrada, o cobrada en efectivo sin depositar, aporta menos al cálculo. Lo ideal es que la facturación y los depósitos en cuenta coincidan.
¿Pedir varias veces baja el monto que me ofrecen?
Cada institución define cómo evalúa tu perfil y qué consultas realiza. Varias solicitudes en poco tiempo pueden interpretarse como señal de necesidad urgente de liquidez. Revisar y comparar opciones antes de solicitar formalmente, como se explica en esta guía sobre crédito para capital de trabajo, ayuda a reducir ese riesgo.
¿Cómo puedo aumentar el monto que me prestan?
Registrar más ventas con terminal o transferencia durante varios meses antes de solicitar fortalece el historial verificable. Reducir deudas vigentes libera capacidad de pago. La consistencia mes a mes pesa más que un pico puntual, por lo que mantener ventas regulares es la palanca más efectiva a mediano plazo.
Qué ordenar en tus ventas tres meses antes de solicitar
El paso más concreto para mejorar el historial es asegurarse de que cada venta quede registrada en un canal verificable. Cobrar con una terminal punto de venta hace que cada transacción quede en el historial del negocio de forma automática, sin depender de que el cliente haga una transferencia o de que el efectivo se deposite después.
Según el sitio de Mercado Pago en octubre de 2026, también ofrece créditos para negocios, sujetos a aprobación, que podrían ajustarse al perfil de tu operación. Si quieres explorar cómo estructurar la solicitud con más detalle, la guía de crédito para capital de trabajo es un recurso complementario útil para preparar tu expediente.
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.