Préstamo con pago diario sobre ventas: cómo funciona y qué le pasa a tu caja cada día
Un préstamo con pago diario sobre ventas descuenta una parte de cada cobro con terminal hasta cubrir el total. Aquí encontrarás cómo funciona la retención, qué ocurre en días de venta baja y cómo comparar su costo real con el de un crédito de cuota fija.
Un préstamo con pago diario sobre ventas es un crédito que se liquida de forma automática: el prestamista retiene un porcentaje fijo de cada cobro que procesas con tu terminal, y ese monto se aplica al saldo pendiente sin que tengas que hacer ninguna transferencia. El producto está diseñado para negocios con ventas diarias constantes y con terminal activa, donde el flujo de caja es predecible y el pago se ajusta a lo que entra cada día.
A lo largo de este artículo encontrarás cómo funciona el mecanismo de retención, qué ocurre cuando un día vendes poco o no vendes nada, un ejemplo con números de una semana de caja, cómo leer el CAT de este tipo de crédito y cuándo conviene frente a un crédito de cuota fija.
Qué es un préstamo con pago diario sobre ventas
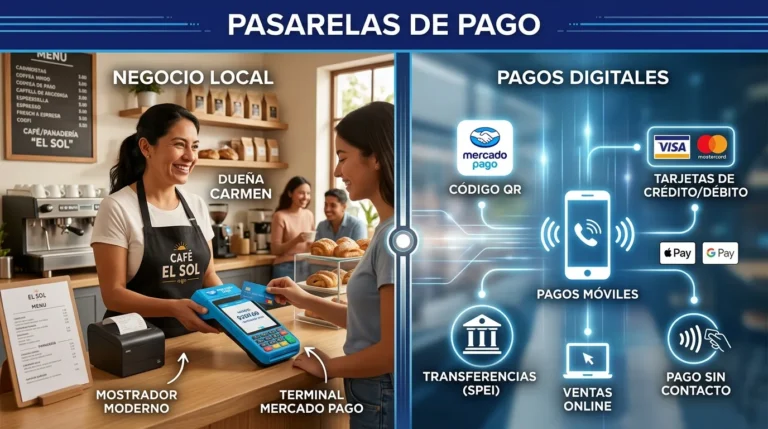
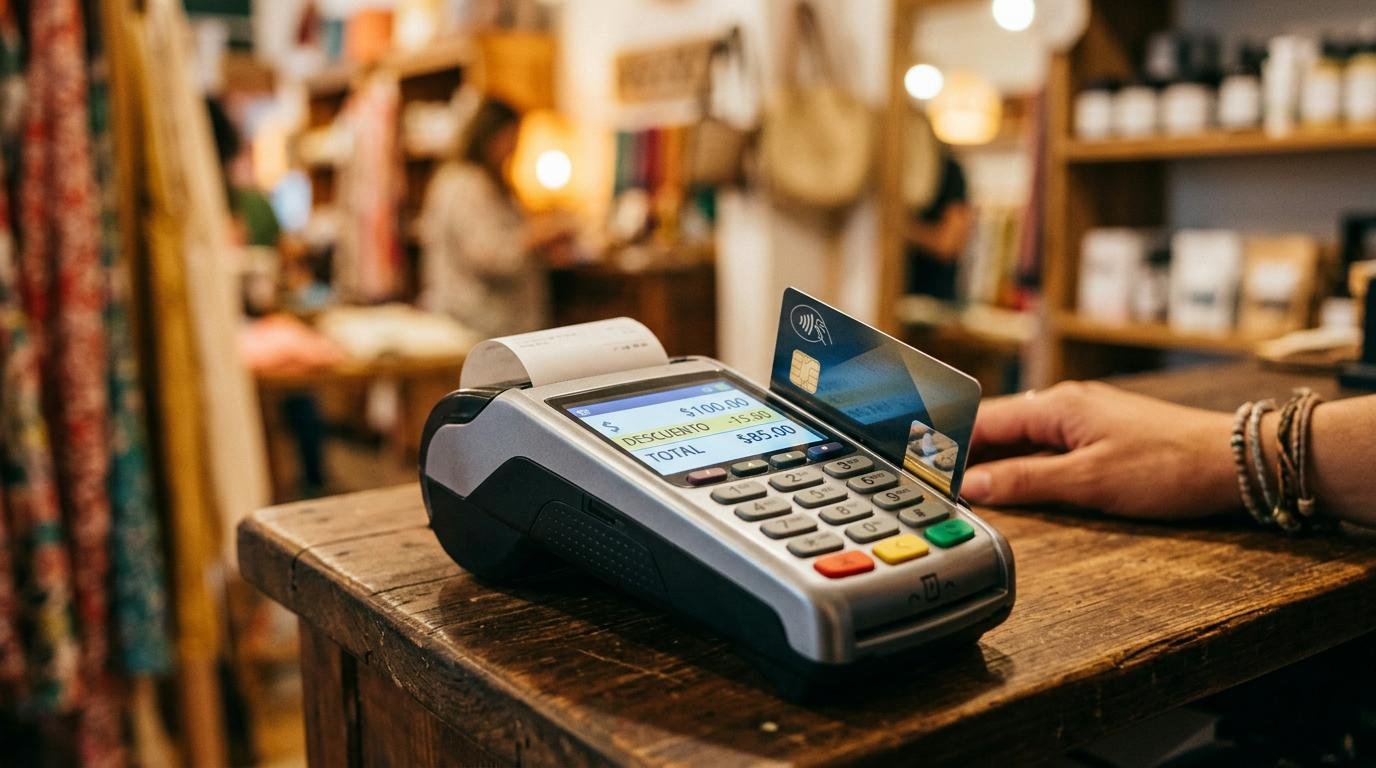
El funcionamiento parte de un acuerdo simple: antes de activar el crédito, el prestamista y el negocio pactan un porcentaje fijo que se retendrá de cada cobro procesado con terminal. Cada vez que tu cliente paga con tarjeta, el sistema separa ese porcentaje y lo aplica al saldo del crédito; el resto llega a tu cuenta. No hay fechas de pago ni transferencias manuales: el descuento ocurre en cada transacción.
La diferencia con un crédito de cuota fija mensual es concreta: en la cuota fija el monto que sale de tu cuenta es el mismo todos los meses, sin importar si vendiste mucho o poco. En el crédito con retención sobre ventas, el pago del día depende de lo que cobraste ese día. Si vendiste $5,000, el descuento es mayor que si vendiste $1,500.
Este producto es un crédito formal. El contrato que lo regula es un contrato de adhesión (RECA) y, como los créditos formales, suele reportarse al Buró de Crédito; confirma en tu contrato si el prestamista lo hace. Si se reporta, el historial de pago, puntual o con retrasos, puede afectar tu perfil crediticio.
Cómo funciona la retención sobre cada venta
Cada vez que tu terminal procesa un cobro, el sistema retiene el porcentaje acordado antes de depositar el resto en tu cuenta. Entender ese flujo, y lo que ocurre cuando las ventas bajan, es la clave para evaluar si este crédito se ajusta a tu operación.
Qué pasa los días en que vendes poco
El porcentaje de retención no cambia: si acordaste un 10%, siempre se retiene el 10% de cada cobro. Lo que varía es el monto absoluto que se descuenta. Un día con ventas bajas significa un pago menor ese día, lo que suena a ventaja, pero tiene una consecuencia directa: el saldo pendiente baja menos y el plazo efectivo del crédito se extiende.
Si las ventas caen durante varios días seguidos, el plazo se alarga y el costo total puede crecer. La flexibilidad del producto funciona en ambas direcciones: te protege cuando vendes poco, pero también prolonga el tiempo que pagas intereses.
El plazo máximo y qué ocurre si llegas a él
Los contratos de este tipo establecen una fecha tope. Si al llegar a esa fecha queda saldo pendiente, el contrato define qué ocurre: puede exigir la liquidación del remanente en un solo pago o activar condiciones distintas. Ese dato debe aparecer en el contrato de adhesión (RECA) y conviene verificarlo antes de firmar.
Si tienes dudas sobre alguna cláusula del contrato, la Condusef puede orientarte sin costo. Revisar el plazo máximo con anticipación evita sorpresas si tu temporada baja llega justo en los últimos meses del crédito.
Una semana de caja con préstamo de pago diario sobre ventas, con números
El siguiente ejemplo es ilustrativo. Los montos y el porcentaje de retención son hipotéticos y no corresponden a las condiciones de ningún proveedor en particular. Sirven para mostrar la lógica del flujo de caja en una taquería ficticia en Querétaro durante una semana de octubre.
Retención hipotética: 10% de cada cobro con terminal (dato de ejemplo).
- Lunes: venta cobrada $3,200 – retención $320 – depósito en cuenta $2,880
- Martes: venta cobrada $2,900 – retención $290 – depósito en cuenta $2,610
- Miércoles (día flojo): venta cobrada $800 – retención $80 – depósito en cuenta $720
- Jueves: venta cobrada $3,500 – retención $350 – depósito en cuenta $3,150
- Viernes: venta cobrada $4,100 – retención $410 – depósito en cuenta $3,690
- Sábado: venta cobrada $5,200 – retención $520 – depósito en cuenta $4,680
- Domingo: venta cobrada $4,600 – retención $460 – depósito en cuenta $4,140
En esta semana, el negocio retuvo $2,430 para el crédito y recibió en cuenta $21,870. El miércoles, con ventas de $800, el descuento fue de solo $80, pero eso significa que el saldo bajó menos ese día y el plazo se extendió.
Lo que llega a la cuenta cada día es lo que debe cubrir insumos, nómina, renta y cualquier otro costo operativo. Si el margen por venta es ajustado, incluso un 10% de retención puede comprometer la operación en días de caja baja. Ese análisis, que cada negocio debe hacer con sus propios números, es lo que determina si el producto conviene.
Un punto que la tabla no muestra: ese 10% de retención no es el costo del crédito. Para eso existe el CAT, que se explica en la siguiente sección.
Cómo leer el CAT de un préstamo con pago diario sobre ventas
El porcentaje que se retiene de cada venta es solo el mecanismo de cobro, no el precio del crédito. El costo real se expresa en el CAT (Costo Anual Total), que integra la tasa de interés, comisiones y otros cargos, todos estandarizados en términos anuales. Puedes revisar cómo se calcula el CAT para entender qué incluye ese número antes de comparar ofertas.
En los créditos con retención sobre ventas, el CAT es más difícil de leer que en un crédito de cuota fija, porque el plazo real varía según cuánto vendas. Por eso conviene que el contrato indique el CAT con su fecha de cálculo y preguntar sobre qué plazo se calculó.
El CAT debe aparecer en el contrato de adhesión. Si el contrato no lo muestra con claridad o no incluye la fecha de cálculo, es una señal de que conviene pedir más información antes de firmar. Como ejemplo ilustrativo, según el sitio de Mercado Pago, su crédito para negocios, emitido por Mercado Lending, S.A. de C.V., se paga con un porcentaje de las ventas; las condiciones y el CAT vigente se consultan en su sitio oficial antes de contratar.
Pago sobre ventas o cuota fija: para qué caja sirve cada uno
La pregunta de fondo no es cuál modalidad es mejor en abstracto, sino cuál encaja con el flujo real de tu negocio. Estos dos bloques ayudan a ubicarlo.
El pago sobre ventas puede convenir cuando:
- Las ventas con terminal son constantes y de montos similares de lunes a domingo
- El negocio prefiere que el pago se ajuste a lo que cobra cada día, sin importar si hay meses flojos
- El margen por venta es suficiente para absorber la retención sin descapitalizar la operación
La cuota fija puede convenir cuando:
- Las ventas se concentran en pocos días (fines de semana, quincenas, temporadas)
- El margen por venta es ajustado y la retención diaria comprometería los gastos operativos
- Se necesita saber con certeza el monto exacto que saldrá cada mes para planear pagos fijos como renta o nómina
El veredicto depende del flujo real de caja, no de una regla universal. Antes de firmar cualquiera de las dos opciones, revisar el contrato de adhesión (RECA) y consultar el CAT con su fecha de cálculo es el paso que más información aporta. Si quieres comparar opciones disponibles en México, puedes explorar plataformas para pedir préstamos y analizar cuál se ajusta mejor a tu operación.
Preguntas frecuentes sobre el préstamo con pago diario sobre ventas
¿Cómo funciona un préstamo que se paga con las ventas?
El prestamista retiene un porcentaje de cada cobro procesado con terminal antes de depositar el resto en tu cuenta. El descuento es automático y no requiere ninguna transferencia manual. El saldo del crédito baja con cada venta hasta cubrir el total o hasta llegar al plazo máximo pactado.
¿Qué pasa si un día no vendo nada?
Si no hay cobros con terminal ese día, no hay retención. El saldo pendiente no baja y el plazo efectivo del crédito se extiende. No se genera un pago vencido por ese día, pero el plazo máximo del contrato sigue corriendo.
¿Cuánto me descuentan de cada venta?
El porcentaje se acuerda en el contrato de adhesión (RECA) antes de activar el crédito. Varía según el proveedor, el monto del crédito y el historial de ventas del negocio. No existe un porcentaje estándar: lo correcto es revisarlo en el contrato antes de aceptar la oferta.
¿Tiene plazo máximo?
Sí. El plazo máximo debe estar especificado en el contrato de adhesión (RECA). Si al llegar a esa fecha queda saldo, el contrato define si se liquida de un solo pago o se aplican otras condiciones. Verificar ese dato antes de aceptar la oferta es parte de evaluar el costo real.
¿Me reportan al Buró de Crédito?
Los créditos formales suelen reportarse a las sociedades de información crediticia; confirma en tu contrato si el prestamista lo hace. Si se reporta, el historial de pago, puntual o con retrasos, queda registrado en el Buró de Crédito. Un buen historial puede mejorar el acceso a créditos futuros con mejores condiciones.
¿Puedo liquidar el crédito antes del plazo máximo?
Depende del contrato de adhesión (RECA). Algunos contratos permiten la liquidación anticipada sin cargo adicional; otros incluyen una comisión por ello. Revisar esa cláusula antes de firmar es parte de calcular el costo real del crédito.
Para negocios que ya cobran con terminal, el historial de ventas es el criterio de elegibilidad más común para este tipo de crédito. Por ejemplo, según el sitio de Mercado Pago, su crédito basado en ventas se evalúa con el volumen y la frecuencia de ventas del negocio; para cobrar con tarjeta, ofrece también su lector de tarjetas. La aprobación está sujeta a evaluación y no está garantizada.
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.