Cómo justificar depósitos de ventas ante el SAT con CFDI, tickets y estados de cuenta
Cada depósito de ventas necesita un CFDI o una factura global que cuadre con lo que entró a tu cuenta, más el respaldo del canal de cobro. Aquí encontrarás el procedimiento completo, con pasos y fuentes oficiales.
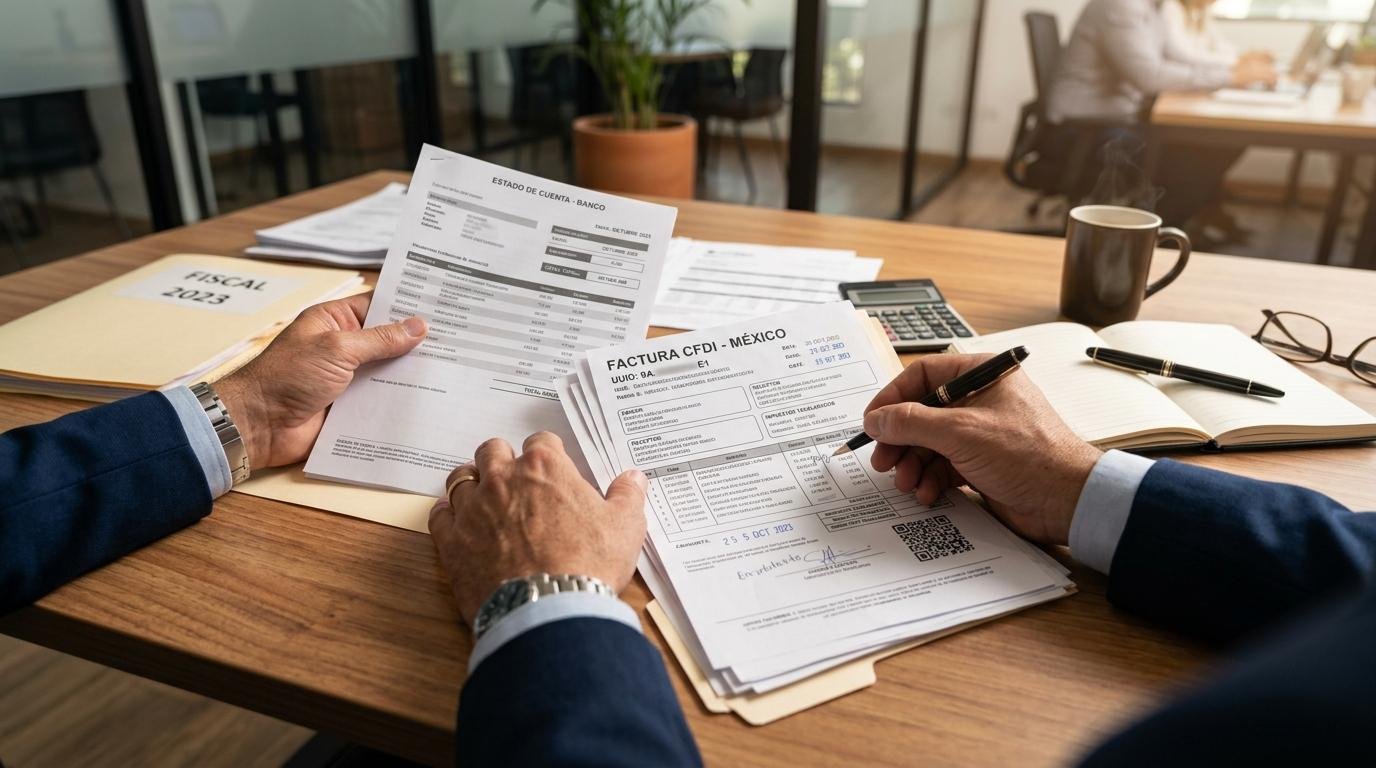
Si tu negocio cobra en efectivo, con tarjeta y por transferencia, y no siempre emites factura individual, cada depósito que aparece en tu estado de cuenta debe tener un documento fiscal que lo respalde: un CFDI de ingreso emitido a nombre del cliente, o una factura global que agrupe las ventas a público en general del periodo. Sin ese documento, el SAT puede interpretar la diferencia como ingreso omitido y derivar en una discrepancia fiscal.
A lo largo de este artículo encontrarás qué documento corresponde a cada canal de cobro, cómo conciliar tus depósitos con tus CFDI mes a mes, cómo justificar depósitos que no son ventas (préstamos, aportaciones, traspasos) y qué pasos seguir si recibes una carta invitación del SAT.
Quién tiene que justificar depósitos de ventas ante el SAT y cuándo
La obligación recae en toda persona física con actividad empresarial o en cualquier persona moral con RFC que recibe ingresos por ventas en una cuenta bancaria, sin importar el canal por el que cobró. No es una regla que aplique solo a negocios grandes: si tienes RFC activo y recibes dinero en cuenta por tus ventas, tus depósitos deben tener respaldo fiscal.
Hay dos momentos clave para tener ese respaldo listo. El primero es al cierre de cada periodo de la factura global, que puede ser diario, semanal, quincenal o mensual según lo que establece la Resolución Miscelánea Fiscal vigente, disponible en el sitio oficial del SAT. El segundo es antes de cada declaración provisional o anual, cuando el total de ingresos declarados debe coincidir con los depósitos recibidos.
Cuando los depósitos en cuenta superan los ingresos declarados, el SAT puede presumir discrepancia fiscal: ingresos que entraron pero no se reportaron. Ese escenario es el que se busca evitar con una conciliación ordenada y documentación completa.
Qué documento respalda cada tipo de cobro
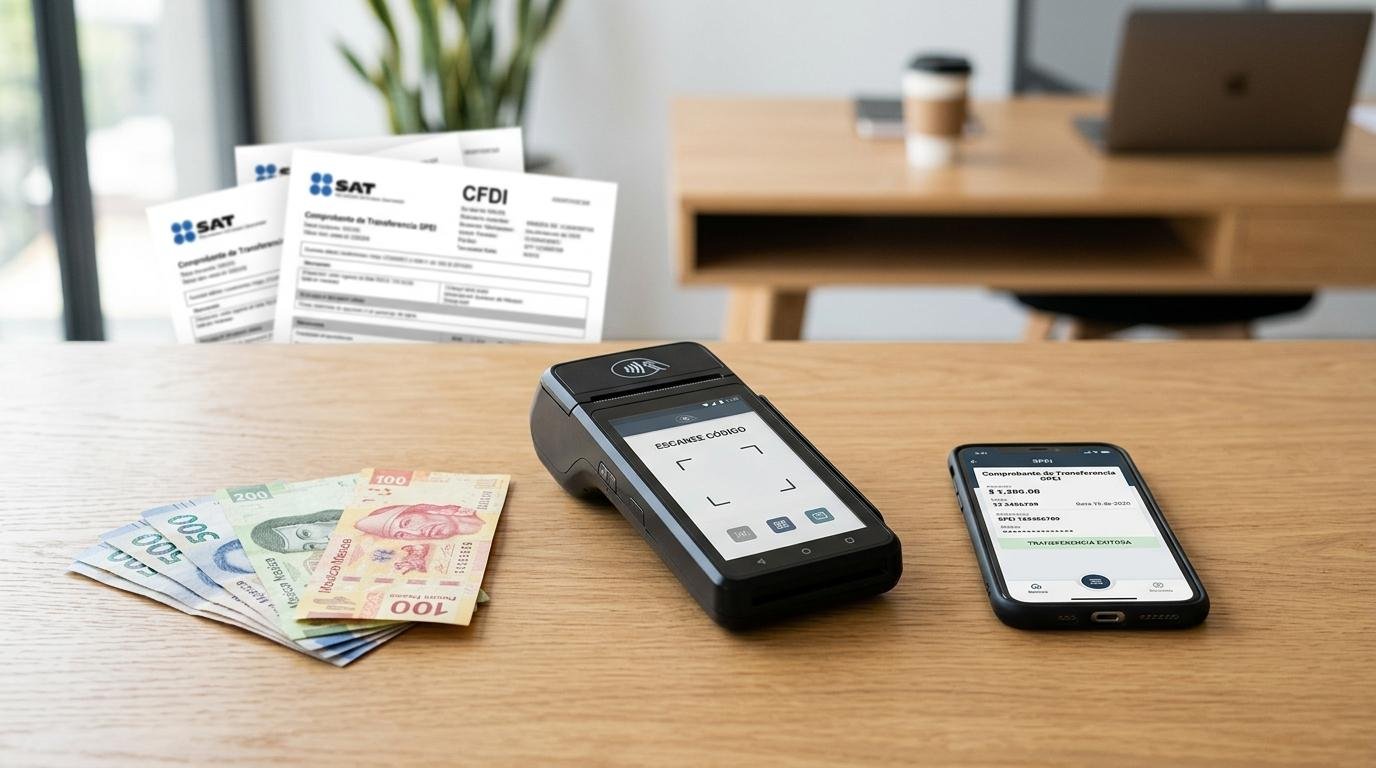
El documento que necesitas varía según cómo recibiste el pago. En todos los casos, el CFDI es el documento fiscal principal; los demás son respaldo del canal que ayuda a cruzar el depósito con su factura.
Estos son los cuatro canales más frecuentes y el documento que corresponde a cada uno:
- Efectivo depositado: CFDI de ingreso individual o factura global del periodo. La nota de venta o el ticket interno funciona como respaldo auxiliar para identificar la operación, pero no tiene valor fiscal por sí solo.
- Tarjeta con terminal punto de venta: CFDI de ingreso individual o factura global, más el ticket (voucher) de la terminal como respaldo del canal. El ticket de la terminal no sustituye al CFDI bajo ninguna circunstancia.
- Transferencia SPEI: CFDI de ingreso individual o factura global, más el comprobante SPEI que envió el cliente como respaldo de la operación.
- Link de pago: CFDI de ingreso individual o factura global, más el reporte de la app o herramienta de cobro que detalla la transacción.
En todos los casos, el CFDI de ingreso es el único documento con valor fiscal. Los tickets, comprobantes y reportes son respaldo auxiliar que facilita la conciliación, pero no reemplazan la obligación de emitir o tener un CFDI que ampare cada venta.
Pasos para conciliar tus depósitos con tus CFDI cada mes
Conciliar significa que cada peso que entró a tu cuenta tenga un CFDI que lo respalde. Estos pasos te ayudan a hacerlo antes de cada declaración y a detectar diferencias a tiempo.
La factura global de ventas al público en general
La factura global es el CFDI que agrupa todas las ventas realizadas a clientes que no solicitaron factura individual durante un periodo determinado. Se emite con el RFC genérico XAXX010101000, que identifica a público en general, y debe incluir el método de pago y la forma de pago por canal (efectivo, tarjeta, transferencia).
La periodicidad puede ser diaria, semanal, quincenal o mensual, según lo que elija cada contribuyente dentro de las opciones que permite la Resolución Miscelánea Fiscal vigente. Conviene consultar las condiciones actuales en el sitio oficial del SAT antes de definir la periodicidad, y mantenerla consistente una vez elegida. Las ventas a clientes que sí pidieron factura individual no se incluyen en la factura global: esas ya tienen su propio CFDI.
Chequeo final: depósitos y CFDI que cuadran al peso
Una vez que tienes la factura global emitida y los CFDI individuales del periodo, el proceso de conciliación sigue estos cinco pasos:
- Descarga el estado de cuenta del mes completo.
- Lista los CFDI emitidos desde el portal del SAT o tu sistema de facturación.
- Agrupa los depósitos por canal de cobro: efectivo, tarjeta, transferencia, link de pago.
- Cruza cada depósito con su CFDI individual o con la factura global del periodo que lo cubre.
- Identifica las diferencias y documenta su origen: si no son ventas, pasan a la siguiente sección.
Llevar este control mes a mes reduce el riesgo de una discrepancia fiscal y hace que cualquier revisión del SAT sea mucho menos compleja. Si quieres que este proceso sea más ordenado desde el inicio, una buena base es separar las finanzas personales del negocio, de modo que los depósitos que aparecen en la cuenta empresarial correspondan solo a ingresos del negocio.
Depósitos que no son ventas y cómo se justifican ante el SAT
No todo depósito que entra a tu cuenta es una venta. Préstamos, aportaciones de capital y traspasos entre cuentas propias también generan movimientos bancarios, y cada uno necesita su propio documento de respaldo, distinto al CFDI de ingreso.
Cuando un familiar o conocido te presta dinero y lo deposita en tu cuenta, el respaldo recomendado es un contrato de mutuo firmado por ambas partes, acompañado del comprobante de transferencia que identifique al prestamista. Sin ese documento, el SAT podría considerar el depósito como ingreso no declarado.
Si el depósito corresponde a una aportación de capital propia o de socios, el respaldo es el acta de asamblea o el contrato de aportación que detalla el monto y el origen. En el caso de un traspaso entre cuentas propias, los estados de cuenta de ambas cuentas son suficientes para demostrar que el dinero salió de un lado y llegó al otro sin que haya un ingreso nuevo de por medio.
En situaciones con montos relevantes o estructuras más complejas, conviene consultar a un contador para determinar el tratamiento fiscal correcto de cada depósito. La documentación adecuada es lo que marca la diferencia entre un depósito justificado y uno que genera observaciones.
Qué hacer si te llega una carta invitación del SAT por depósitos
La carta invitación es un comunicado que el SAT envía por el Buzón Tributario o por correo oficial cuando detecta una posible discrepancia entre los depósitos registrados en tu cuenta y los ingresos que declaraste. No es una auditoría formal, pero tampoco debe ignorarse: tiene un plazo de respuesta y requiere documentación concreta.
Estos son los pasos para atenderla:
- Revisa la carta con atención: identifica el periodo señalado, los montos y los conceptos que el SAT está cuestionando.
- Reúne el respaldo: CFDI emitidos, factura global del periodo, tickets de terminal, comprobantes SPEI y cualquier documento que justifique depósitos que no son ventas.
- Cruza los depósitos señalados con tus CFDI y documentos de respaldo para determinar si hay una diferencia real o un error de interpretación.
- Responde por el canal oficial: el Buzón Tributario del SAT es el medio habilitado para esto. Hazlo dentro del plazo que indica la carta.
- Si la diferencia es real, regulariza con una declaración complementaria antes de enviar tu respuesta.
Responder a tiempo y con documentación completa reduce el riesgo de que la carta derive en un procedimiento de fiscalización formal. Si el monto involucrado es alto o la situación es compleja, un contador puede ayudarte a preparar la respuesta con mayor solidez.
Preguntas frecuentes sobre cómo justificar depósitos de ventas ante el SAT
¿El ticket de la terminal sustituye al CFDI?
No. El ticket de la terminal es un comprobante del canal de cobro, no un comprobante fiscal. El CFDI de ingreso, ya sea individual o dentro de la factura global, es el documento obligatorio ante el SAT. El ticket sirve como respaldo auxiliar para cruzar el depósito con el CFDI correspondiente, pero no tiene valor fiscal por sí solo.
¿Puedo corregir una factura global después de emitirla?
Sí. Una factura global puede cancelarse y reemitirse dentro de los plazos que establece el SAT. Las condiciones y los plazos de cancelación cambian, por lo que conviene consultar el procedimiento vigente en el sitio del SAT o con un contador. Lo más conveniente es hacerlo antes de presentar la declaración del periodo para evitar diferencias entre lo emitido y lo declarado.
¿Qué pasa si vendo sin factura al público en general?
Las ventas sin factura individual deben quedar cubiertas por la factura global del periodo. Si no se emite esa factura global, esas ventas quedan sin respaldo fiscal y pueden generar una discrepancia entre los depósitos recibidos y los ingresos declarados. El SAT puede presumir ingresos omitidos cuando los depósitos superan lo que se reportó.
¿Los préstamos familiares se tienen que justificar ante el SAT?
Sí, si el depósito entra a la cuenta bancaria del contribuyente. El respaldo recomendado es un contrato de mutuo firmado y, de ser posible, el comprobante de la transferencia que identifique a quien prestó el dinero. Sin ese documento, el SAT podría considerar el depósito como ingreso omitido y generar una discrepancia fiscal.
¿Cada cuánto debo emitir la factura global?
La periodicidad puede ser diaria, semanal, quincenal o mensual, según lo que elija el contribuyente dentro de las opciones que permite la Resolución Miscelánea Fiscal vigente. La elección debe mantenerse consistente y quedar registrada en el sistema de facturación. Conviene confirmar las opciones actuales en el sitio oficial del SAT, ya que la normativa puede actualizarse.
El respaldo que conviene dejar listo cada fin de mes
Tener la documentación organizada mes a mes es lo que hace la diferencia ante cualquier revisión del SAT. Cuando cada depósito tiene su CFDI o su factura global, y cada canal de cobro tiene su respaldo auxiliar, la conciliación se convierte en un proceso de verificación, no en una búsqueda de última hora.
Quienes cobran con terminal punto de venta tienen una ventaja en este proceso: cada venta genera un ticket y un reporte que facilita el cruce con la factura global. Según el sitio de Mercado Pago en octubre de 2026, la terminal Point Smart 2 permite obtener resúmenes de ventas, lo que puede ayudar a identificar cada transacción al momento de conciliar.