Cómo separar gastos con tarjeta de negocio para el SAT sin perder deducciones
Cada cargo de tu tarjeta puede quedar listo para deducir si sigues un procedimiento claro: tarjeta exclusiva, CFDI con los datos correctos y conciliación mensual contra tu estado de cuenta. Aquí encontrarás los cinco pasos y las señales de alerta que debes revisar antes de cerrar cada mes.
Si pagas insumos, servicios o materiales del negocio con tarjeta, cada cargo puede ser deducible siempre que se cumplan tres condiciones al mismo tiempo: que el CFDI esté emitido a tu RFC, que el concepto corresponda a una deducción autorizada y que la forma de pago declarada en la factura coincida con el medio que usaste. Cinco pasos ordenados logran eso, y este artículo los desarrolla con el nivel de detalle que necesitas para aplicarlos desde hoy.
A lo largo del artículo encontrarás los cinco pasos divididos en dos momentos (antes y después de pagar), una hoja de conciliación cargo por cargo con las columnas que debes llenar cada mes, un chequeo final para saber si tus gastos quedaron listos antes de que llegue tu contador, y los errores más comunes que convierten un gasto pagado en una deducción perdida. El contenido aplica tanto a personas físicas con actividad empresarial como a quienes operan una PyME.
Por qué separar gastos con tarjeta de negocio cambia lo que puedes deducir
El SAT revisa que tres elementos coincidan para aceptar un gasto como deducible: el CFDI debe estar emitido a tu RFC, el concepto debe corresponder a una deducción autorizada según tu régimen, y la forma de pago declarada en la factura debe reflejar el medio que usaste al pagar. Si alguno de los tres no cuadra, el gasto queda fuera, aunque hayas pagado con dinero real del negocio.
Cuando se mezclan consumos personales y del negocio en la misma tarjeta, el riesgo va más allá de perder una deducción puntual. La contabilidad electrónica también se ve afectada, porque los cargos sin CFDI correspondiente no tienen respaldo en el sistema y generan inconsistencias que el SAT puede detectar al cruzar tu información.
El problema no es solo fiscal en el corto plazo. Una revisión puede tomar como referencia meses o años anteriores, y los cargos sin respaldo acumulados pueden derivar en observaciones formales. Por eso, separar desde el origen es la forma más eficiente de evitar ese escenario, y los cinco pasos que siguen explican cómo hacerlo.
Cinco pasos para separar los gastos con tarjeta de negocio ante el SAT
Cada paso representa una acción concreta: dos ocurren antes de pasar la tarjeta y tres ocurren después. Seguirlos en orden es lo que garantiza que el cargo quede trazable desde el estado de cuenta hasta el CFDI.
Antes de pagar: la tarjeta y el RFC correctos
Paso 1 – Usa una tarjeta exclusiva para el negocio. Esto no es un requisito legal absoluto, pero sí la forma más limpia de evitar mezclas desde el origen. Cuando todos los cargos del negocio están en una sola tarjeta, la conciliación mensual se vuelve un proceso ordenado y sin ambigüedades. Si quieres conocer las opciones disponibles, puedes revisar los tipos de tarjetas de crédito empresariales en México para comparar características antes de elegir.
Paso 2 – Verifica que tu RFC esté registrado en el sistema del proveedor antes de pagar. Solicitar la factura después de cerrar la compra, o incluso días después, aumenta el riesgo de errores en el RFC o en el uso de CFDI. Confirmar el dato antes de pagar es la forma de asegurarte de que el comprobante saldrá correcto desde el primer intento.
Después de pagar: CFDI, forma de pago y archivo
Paso 3 – Solicita el CFDI 4.0 en el momento de la compra o dentro del mismo mes. El comprobante debe incluir tu RFC, el uso de CFDI correcto según el tipo de gasto (disponible en el catálogo del SAT) y la forma de pago del catálogo, nunca “por definir”. Un CFDI con datos incompletos o incorrectos no tiene valor fiscal aunque el proveedor lo haya emitido.
Paso 4 – Verifica la forma de pago en el CFDI recibido. Para tarjeta de crédito, la clave correcta es 04 – Tarjeta de crédito. Para tarjeta de débito, es 28 – Tarjeta de débito. Si el CFDI llega con la clave 99 (por definir), pide al proveedor que lo corrija antes de que cierre el mes, porque esa clave puede ser motivo de rechazo al momento de deducir.
Paso 5 – Archiva el CFDI vinculado al cargo del estado de cuenta. Una carpeta mensual donde cada comprobante esté identificado con la fecha y el monto del cargo correspondiente facilita la conciliación y le da a quien lleva tu contabilidad la información lista para trabajar. El Buzón Tributario del SAT permite consultar las facturas recibidas para verificar que el CFDI esté registrado y vigente en el sistema.
Cómo conciliar el estado de cuenta con tus CFDI cada mes
La conciliación mensual es el hábito que convierte los cinco pasos anteriores en un proceso verificable. No basta con tener los CFDI guardados: hay que cruzarlos cargo por cargo contra el estado de cuenta para confirmar que cada línea tiene respaldo fiscal.
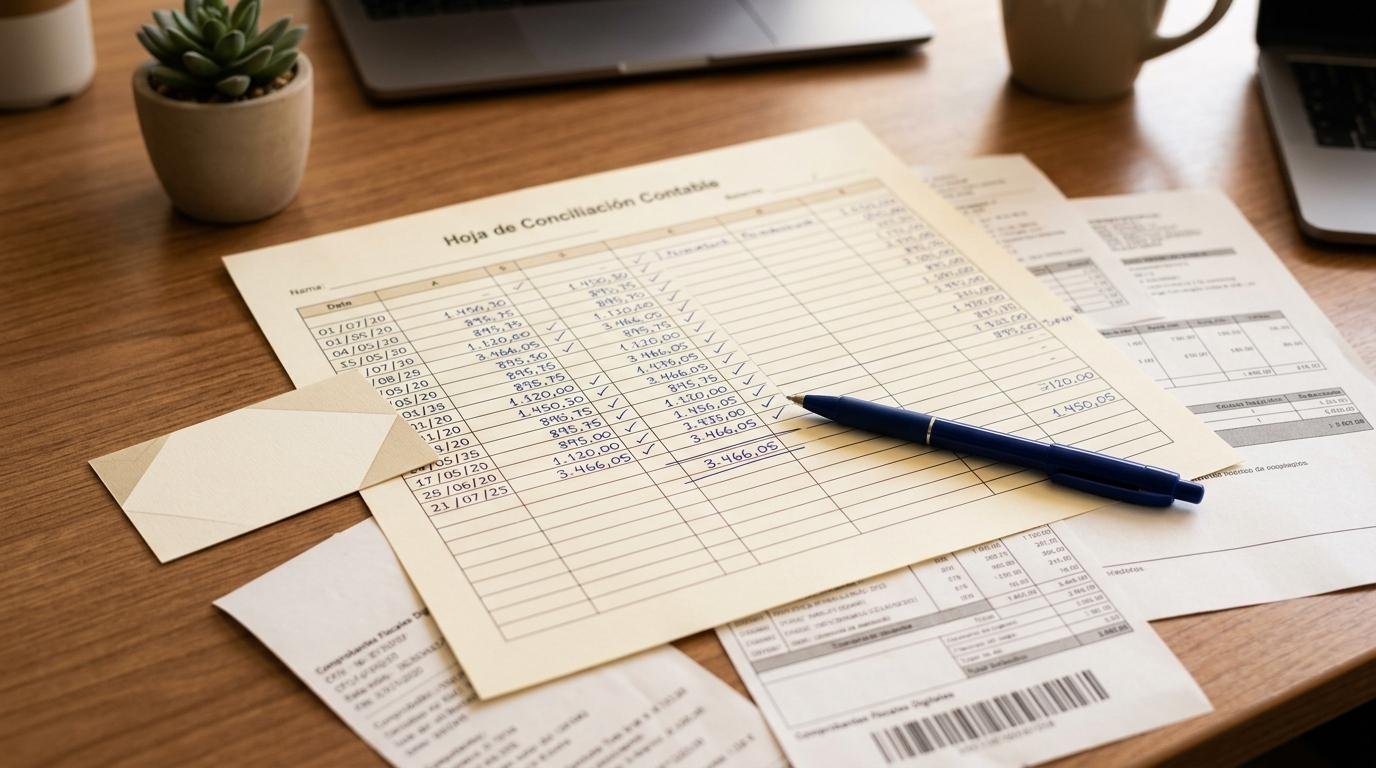
Una hoja de conciliación con cuatro columnas cubre lo necesario:
- Fecha y descripción del cargo tal como aparece en el estado de cuenta del negocio.
- Número de folio del CFDI recibido que corresponde a ese cargo.
- Uso de CFDI asignado en el comprobante (por ejemplo, G03 para gastos en general).
- ¿Deducible? con una respuesta simple: sí, no o pendiente.
Los cargos que queden en “pendiente” deben gestionarse antes del cierre del mes. Conviene resolver los pendientes antes del cierre del mes para llevar la conciliación al día. Los plazos para obtener el CFDI y deducir dependen de la Ley del ISR y de tu régimen; confírmalos con quien lleva tu contabilidad.
Una vez completada la hoja, el paso final es verificar en el portal del SAT que cada CFDI esté vigente y no cancelado. Un comprobante cancelado por el proveedor, aunque lo tengas archivado, no tiene valor fiscal. El Buzón Tributario es el canal oficial para hacer esa verificación antes de cerrar la conciliación del mes.
Chequeo final: cómo saber que tus gastos con tarjeta quedaron listos para deducir
Antes de entregar la información a quien lleva tu contabilidad, revisa que se cumplan estas seis condiciones para cada cargo del período:
- Cada cargo del estado de cuenta tiene un CFDI vigente emitido a tu RFC.
- La forma de pago en el CFDI coincide con el medio usado (clave 04 para crédito, clave 28 para débito).
- El uso de CFDI es el correcto para el tipo de gasto (G03 para gastos en general, como referencia del catálogo del SAT).
- No hay CFDI cancelados entre los que archivaste para ese período.
- Los cargos personales que aparezcan en la tarjeta están identificados y excluidos de la conciliación.
- El CFDI aparece en el portal del SAT como recibido y vigente al consultarlo en el Buzón Tributario.
Si algún punto no se cumple, la acción es resolver con el proveedor o con quien lleva la contabilidad antes de presentar la declaración. Un punto sin cumplir no genera una multa automática, pero sí deja ese gasto fuera de las deducciones autorizadas y puede acumularse si no se atiende a tiempo.
Errores comunes con la tarjeta del negocio que el SAT puede cuestionar
Conocer los errores más frecuentes ayuda a prevenirlos antes de que afecten la declaración. Cada uno tiene una consecuencia concreta que vale la pena tener presente:
- RFC equivocado en el CFDI. Si el comprobante se emitió a un RFC incorrecto y ya cerró el mes, la posibilidad de cancelarlo y reemitirlo queda sujeta a las reglas del SAT y a la disposición del proveedor. El gasto puede quedar sin respaldo válido.
- Forma de pago 99 – Por definir en el CFDI. El SAT puede rechazar la deducción porque el comprobante no refleja el medio de pago real. Esta clave solo es válida en casos específicos de pago diferido, no en compras con tarjeta al momento.
- Cargos personales no identificados en la tarjeta del negocio. Si el SAT cruza el estado de cuenta con los CFDI declarados y encuentra cargos sin comprobante, puede interpretar que hay ingresos no declarados o gastos ficticios.
- CFDI solicitado en un mes posterior al del gasto. Pedirlo con demora complica la conciliación y puede dejar el gasto sin respaldo a tiempo; los plazos de la Ley del ISR dependen de tu caso, consúltalos con quien lleva tu contabilidad.
- CFDI cancelado por el proveedor sin que lo sepas. Un comprobante cancelado no tiene valor fiscal aunque lo tengas archivado y aparezca en tu carpeta mensual. La verificación en el portal del SAT es la única forma de confirmarlo.
Estos errores no siempre generan una consecuencia inmediata, pero sí dejan el gasto fuera de las deducciones autorizadas de CFDI 4.0 y pueden acumularse en una revisión. Antes de presentar cualquier declaración, revisar estos puntos con quien lleva la contabilidad del negocio es una práctica que protege el trabajo de todo el mes.
Preguntas frecuentes sobre cómo separar gastos con tarjeta de negocio para el SAT
¿El estado de cuenta sustituye al CFDI?
No. El estado de cuenta es un comprobante bancario, no un comprobante fiscal digital. El SAT requiere el CFDI 4.0 emitido por el proveedor para acreditar la deducción. El estado de cuenta sí sirve como respaldo complementario en la conciliación, pero no reemplaza al CFDI bajo ninguna circunstancia.
¿Puedo deducir lo que pagué con tarjeta personal?
Depende del régimen fiscal. En algunos regímenes es posible si el CFDI está emitido a tu RFC y el gasto corresponde a una deducción autorizada. El riesgo es que el SAT cruce el estado de cuenta personal con tus declaraciones y detecte inconsistencias entre los movimientos bancarios y los comprobantes presentados. La forma más ordenada de evitar ese escenario es separar desde el origen con una tarjeta exclusiva del negocio. Para profundizar en este tema, puedes revisar cómo separar finanzas personales y del negocio paso a paso. Consulta con quien lleva tu contabilidad para evaluar tu caso específico.
¿Qué forma de pago pongo en la factura si pagué con tarjeta?
Para tarjeta de crédito, la clave es 04 del catálogo del SAT. Para tarjeta de débito, la clave es 28. Si el proveedor usa 99 (por definir), pide que corrija el CFDI antes de que cierre el mes. Las claves completas están disponibles en el catálogo oficial del SAT.
¿Desde qué monto tengo que pagar con medios electrónicos para deducir?
El Código Fiscal de la Federación establece un umbral para que los pagos sean deducibles. Para conocer el monto vigente y las condiciones aplicables a tu régimen, consulta la normativa actualizada en el portal del SAT o con quien lleva tu contabilidad, ya que los montos y condiciones pueden actualizarse. Lo que sí aplica de forma general es que los pagos en efectivo por encima del umbral establecido no son deducibles aunque tengas el CFDI.
Tener los gastos separados y conciliados mes a mes es la mitad del orden fiscal del negocio. La otra mitad es que los ingresos también queden registrados con el mismo nivel de trazabilidad. Las terminales de punto de venta pueden ayudar a centralizar los cobros en un mismo lugar, con registro de cada movimiento. Por ejemplo, las terminales de Mercado Pago registran cada transacción con fecha, monto y medio de pago, lo que facilita cruzar esa información con los comprobantes fiscales al cierre del mes.