Tarjeta de crédito para negocio: cómo usarla sin endeudarte entre el corte y el pago
La tarjeta del negocio no genera deuda cara si cada mes cubres el pago para no generar intereses y solo le cargas gastos que vas a recuperar antes de la fecha límite. Aquí encontrarás el ciclo completo explicado con números, las señales de alerta y las reglas de uso que hacen que el crédito trabaje a favor de tu caja.
Si ya tienes una tarjeta de crédito para negocio o estás por sacarla, la clave no está en usarla poco, sino en usarla con el ciclo a tu favor: cargar solo los gastos que el negocio va a recuperar antes de la fecha límite de pago y cubrir el monto para no generar intereses cada mes. Cuando eso ocurre, el crédito es gratuito.
A lo largo de este artículo encontrarás cómo funciona el ciclo completo (fecha de corte, margen de días y fecha límite), un ejemplo con fechas y montos ilustrativos, qué gastos conviene cargarle a la tarjeta y cuáles no, las señales de que ya hay un problema de endeudamiento y cómo leer el CAT para comparar el costo real del crédito.
Cómo funciona el ciclo de una tarjeta de crédito para negocio
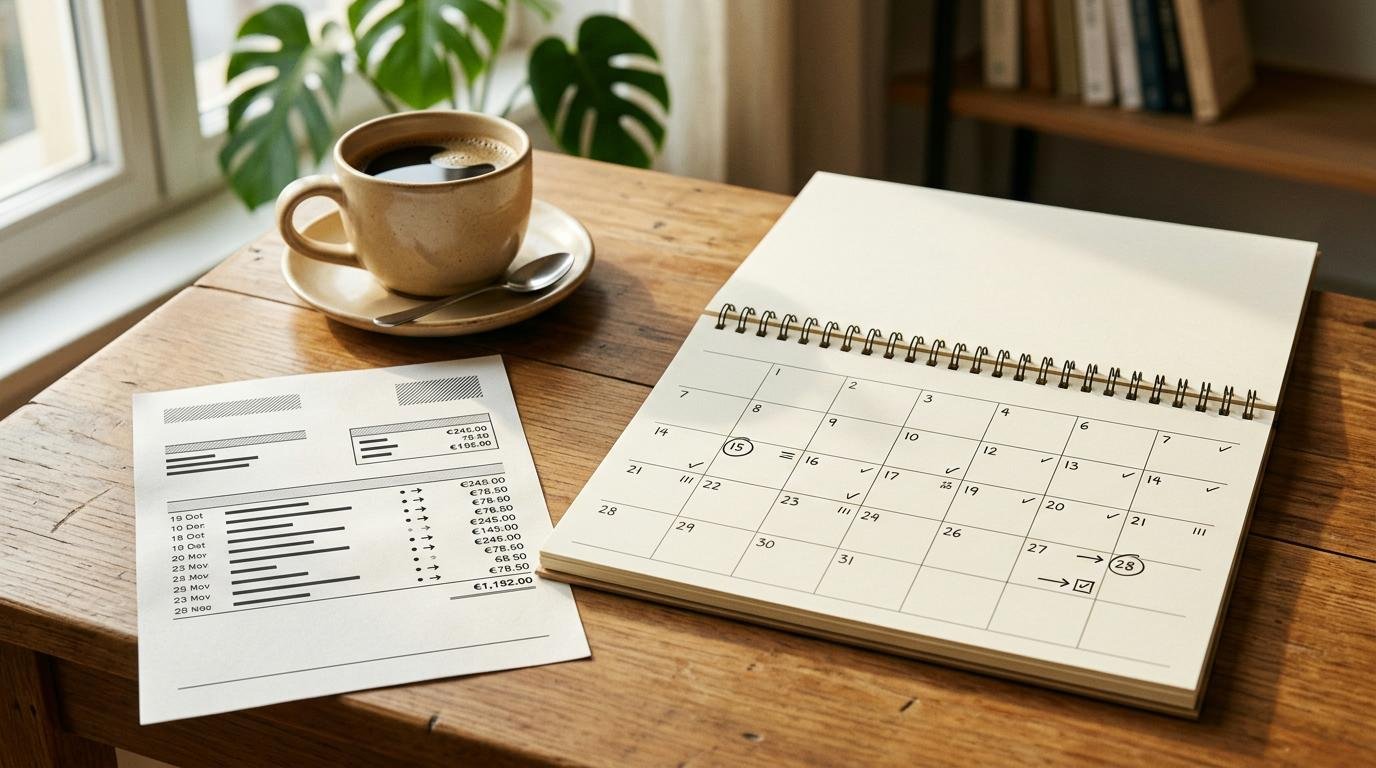
Entender el ciclo completo, desde que haces la primera compra hasta que el banco espera tu pago, es el punto de partida para que la tarjeta del negocio trabaje a tu favor. Las dos fechas que definen ese ciclo determinan cuánto financiamiento gratuito puedes aprovechar y cuándo empieza a correr el costo.
Fecha de corte y fecha límite de pago
La fecha de corte cierra el periodo de gastos y genera el estado de cuenta. Todo lo que compraste desde el corte anterior queda registrado en ese documento con el monto total que debes.
La fecha límite de pago es el plazo máximo para liquidar ese total sin que se generen intereses. Entre ambas fechas suele haber un margen de alrededor de 20 días, que representa el financiamiento gratuito si cubres el pago completo. Para conocer los distintos esquemas disponibles, puedes revisar los tipos de tarjetas empresariales en México y comparar cuál se ajusta mejor al flujo de tu negocio.
Pago mínimo contra pago para no generar intereses
El pago mínimo solo evita el cargo por mora, pero no detiene los intereses sobre el saldo restante. Si tu estado de cuenta muestra $10,000 y pagas el mínimo de $500, los intereses corren sobre los $9,500 desde el cierre del ciclo.
El pago para no generar intereses es el monto total del estado de cuenta del periodo. Pagarlo en su totalidad antes de la fecha límite es la única forma de usar la línea de crédito sin costo. La diferencia entre ambos montos no es de matiz: puede representar cientos o miles de pesos en intereses acumulados si el saldo no se liquida.
Un ciclo completo con números: así se ve en la caja del negocio
Imagina una papelería con fecha de corte el 5 de cada mes y fecha límite de pago el 25. Durante el ciclo del 5 de octubre al 4 de noviembre, la dueña del negocio cargó a la tarjeta: $3,200 en papelería y consumibles de rotación rápida, $800 en publicidad digital y $1,500 en insumos de empaque. El estado de cuenta al corte suma $5,500.
Entre el 5 y el 24 de noviembre, el negocio cobra a sus clientes y recupera esos gastos con margen. La caja tiene $6,800 disponibles antes del día 25. Con eso cubre el pago para no generar intereses de $5,500 y el crédito del ciclo no costó nada. La tarjeta funcionó como un puente entre el gasto y el cobro, sin interés.
Aquí entra el CAT (Costo Anual Total), que concentra en un solo porcentaje anual la tasa de interés, las comisiones y la anualidad. Según la Condusef, el CAT de tarjetas de crédito en México varía de forma amplia entre emisores y perfiles, por eso conviene consultarlo con su fecha de cálculo vigente en el comparativo que esa institución publica. El CAT solo se vuelve relevante cuando el saldo no se liquida: en ese momento, el costo del crédito se hace visible en el estado de cuenta.
Los gastos pagados con la tarjeta del negocio deben respaldarse con su CFDI correspondiente. Eso facilita el registro contable y, en su caso, la deducción fiscal. Antes de aplicar cualquier deducción, conviene consultar las condiciones vigentes en el sitio oficial del SAT o con una persona contadora, ya que los requisitos pueden variar según el régimen fiscal.
La regla que resume este ciclo es concreta: si los cobros del negocio llegan antes de la fecha límite, la tarjeta financia sin costo. Si no llegan, empieza la deuda cara.
Qué gastos sí cargarle a la tarjeta del negocio y cuáles no
El criterio central es uno: ¿el negocio va a recuperar ese gasto antes de la fecha límite de pago? Si la respuesta es sí con certeza, la tarjeta es el instrumento adecuado. Si hay duda, no lo es.
Gastos que sí conviene cargar:
- Insumos de producción con rotación dentro del ciclo (materiales que se convierten en producto vendido antes del corte)
- Servicios digitales recurrentes (software, publicidad en redes, herramientas de gestión)
- Compras de inventario que se venderán antes de la fecha límite
- Pagos a proveedores con los que ya existe un acuerdo de pago establecido
Gastos que no conviene cargar:
- Nómina y prestaciones del personal
- Activos de lenta rotación (maquinaria, remodelaciones, equipo de largo plazo)
- Pagos de deudas anteriores o de otras tarjetas
- Gastos personales mezclados con los del negocio
Mezclar gastos personales con los del negocio en la misma tarjeta complica el registro contable y dificulta el uso del CFDI para deducción. Separar las finanzas desde el inicio da claridad sobre la caja real y facilita el acceso a crédito empresarial en el futuro. La tarjeta de crédito para pyme sin deuda no es la que se usa poco, sino la que se usa solo para gastos que rotan dentro del ciclo.
Las señales de que la tarjeta de crédito para negocio ya te está endeudando
La señal más temprana es pagar solo el mínimo dos meses seguidos. Eso indica que la caja del negocio no alcanzó para cubrir el pago para no generar intereses y que los intereses ya corren sobre el saldo acumulado. El problema no es la tarjeta: es que el flujo del negocio no está cerrando dentro del ciclo.
Otras señales que conviene revisar:
- Usar una disposición de efectivo con la tarjeta para cubrir el pago del siguiente ciclo
- El saldo disponible se reduce cada mes sin que haya compras extraordinarias que lo expliquen
- Los intereses del estado de cuenta superan el 5% del monto gastado en el periodo
- Se usan varias tarjetas en rotación para cubrir los pagos entre sí
Si aparece alguna de estas señales, el primer paso es revisar el historial en el Buró de Crédito para conocer el estado real del endeudamiento y contactar a la institución emisora antes de que el saldo crezca. La Condusef ofrece orientación sin costo para personas que enfrentan problemas con productos de crédito. Actuar antes de que el saldo escale reduce las opciones de reestructura disponibles.
Cuánto cuesta financiarte con la tarjeta: cómo leer el CAT
El CAT es el indicador que permite comparar tarjetas de distintos emisores en igualdad de condiciones, porque concentra en un solo número anual la tasa de interés, las comisiones por disposición de efectivo, la anualidad y otros cargos. Comparar solo la tasa sin el CAT puede llevar a elegir una tarjeta que en la práctica resulte más cara.
El CAT siempre debe leerse junto con su fecha de cálculo, porque las tasas son variables y el número cambia con el tiempo. La Condusef publica el Comparativo de Comisiones y el Simulador de Crédito para consultar el CAT por emisor con datos actualizados. Un punto que suele pasarse por alto es la comisión por disposición de efectivo: en la mayoría de los casos se cobra un porcentaje del monto retirado más intereses desde el primer día, sin días de gracia, lo que la convierte en una de las formas más caras de usar la tarjeta.
La anualidad también forma parte del CAT y algunas tarjetas la condicionan al monto de uso mensual. Revisar el estado de cuenta línea por línea permite identificar cada cargo y detectar si hay cobros que no corresponden al uso real. Los gastos pagados con tarjeta del negocio y respaldados con su CFDI pueden facilitar la deducción fiscal, aunque las condiciones dependen del régimen y conviene confirmarlas con una persona contadora o en el sitio oficial del SAT.
Preguntas frecuentes sobre la tarjeta de crédito para negocio
¿Conviene sacar efectivo con la tarjeta del negocio?
En la mayoría de los casos, no. La disposición de efectivo genera una comisión (un porcentaje del monto retirado) más intereses desde el primer día, sin días de gracia. El costo real puede ser considerablemente mayor al de una compra normal con la misma tarjeta. Si el negocio necesita efectivo de forma recurrente, existen otras opciones de financiamiento con menor costo que vale la pena evaluar.
¿La tarjeta personal sirve para los gastos del negocio?
Se puede usar, pero mezcla la caja personal con la del negocio. Eso dificulta el registro contable, el uso del CFDI y la deducción fiscal. Separar las finanzas desde el inicio da claridad sobre el flujo real y facilita el acceso a crédito empresarial en el futuro. Si estás buscando opciones, puedes consultar cómo solicitar tarjeta para empresa y qué requiere el proceso.
¿Cuántos días de financiamiento da la tarjeta del negocio?
Depende de cuándo se realiza la compra dentro del ciclo. Una compra el día después del corte puede tener hasta alrededor de 50 días de financiamiento sin costo (el resto del ciclo más el plazo hasta la fecha límite). Una compra justo antes del corte puede tener solo cerca de 20 días. Planear las compras de mayor monto al inicio del ciclo maximiza los días de financiamiento gratuito disponibles.
¿Qué pasa si solo pago el mínimo en la tarjeta del negocio?
Se evita el cargo por mora, pero los intereses corren sobre el saldo pendiente desde la fecha de corte. El saldo crece ciclo a ciclo si no se liquida el monto para no generar intereses. Dos meses consecutivos pagando solo el mínimo es la primera señal de alerta de sobreendeudamiento y el momento de revisar el flujo del negocio antes de que el problema escale.
La regla del día de corte para que la tarjeta trabaje a favor de tu caja
La regla es concreta: cargar solo los gastos que el negocio va a recuperar antes de la fecha límite y pagar el monto para no generar intereses cada ciclo sin excepción. Cuando eso se cumple, la tarjeta de crédito para negocio es un instrumento de flujo, no de deuda.
Para que esa regla funcione, el negocio necesita tener claridad sobre cuándo entran los cobros. Algunas personas emprendedoras concentran sus cobros en una sola app y desde ahí programan el pago de la tarjeta antes de la fecha límite. Por ejemplo, en el caso de la app de Mercado Pago, permite recibir pagos por transferencia o link de cobro y administrar el saldo desde el mismo lugar, lo que da visibilidad sobre si la caja alcanza para cubrir el pago del ciclo a tiempo.
Aplican restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh