Diferencias entre utilidad bruta y utilidad neta en tu negocio
A lo largo de este artículo encontrarás las fórmulas de cálculo para cada indicador, ejemplos aplicados a negocios en México, su ubicación dentro del estado de resultados, qué decisiones habilita cada uno y el error más frecuente al interpretarlos: confundir un margen bruto alto con rentabilidad real.
Qué mide cada utilidad y por qué no son intercambiables
Antes de comparar ambos indicadores, vale la pena entender qué pregunta responde cada uno, porque se ubican en momentos distintos del estado de resultados y reflejan capas diferentes de la rentabilidad.
Utilidad bruta: el termómetro de tu operación productiva
La utilidad bruta se obtiene restando el costo de ventas (COGS, por sus siglas en inglés) a los ingresos totales del período. El COGS agrupa los costos que están de forma directa vinculados a producir o vender: materias primas, mano de obra directa y costos de fabricación. No incluye gastos administrativos, publicidad, renta de oficinas ni intereses de deuda.
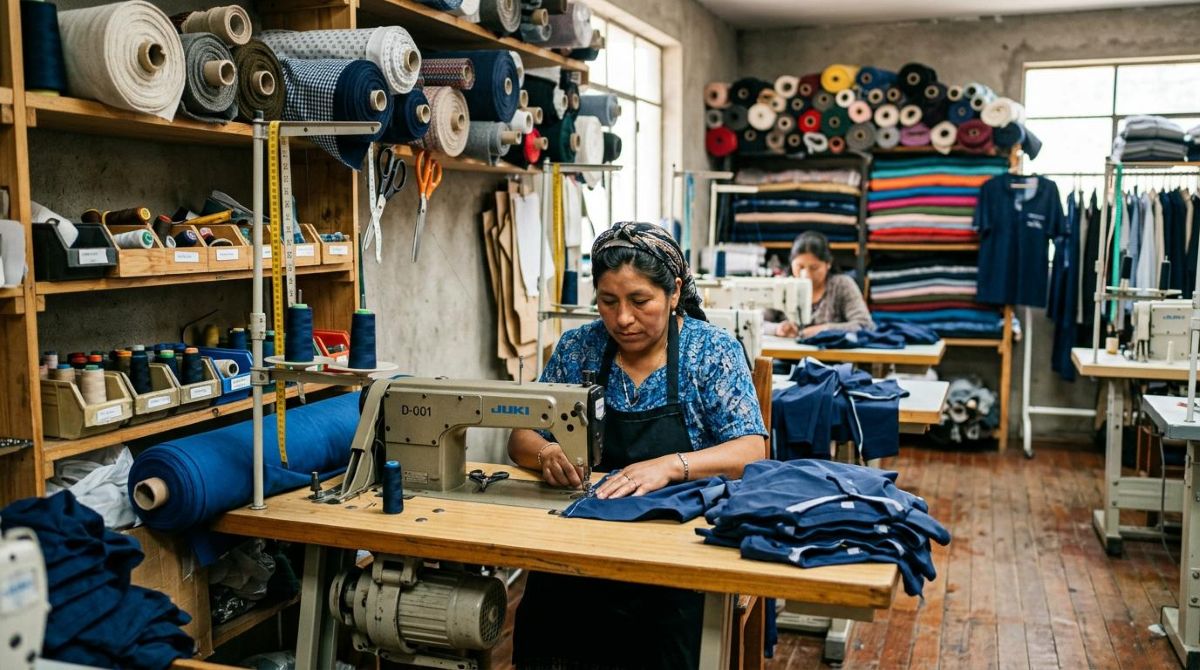
Imagina un taller de ropa en Guadalajara que genera $500,000 pesos en ventas mensuales. Si sus costos de tela, hilo, maquinaria y mano de obra directa suman $300,000 pesos, su utilidad bruta es de $200,000 pesos. Ese número dice que el modelo productivo funciona, pero no dice nada sobre si el negocio es rentable en su conjunto.
Utilidad neta: la ganancia que realmente puedes distribuir
La utilidad neta es el resultado final del estado de resultados. Se obtiene tomando la utilidad bruta y restando los gastos operativos (renta, salarios administrativos, marketing), los gastos financieros (intereses de créditos), el ISR y cualquier otro egreso, sumando los ingresos no operativos si los hay.
Siguiendo el mismo taller: si a los $200,000 pesos de utilidad bruta se restan $80,000 de gastos operativos, $20,000 de intereses por un préstamo y $30,000 de ISR, la utilidad neta queda en $70,000 pesos. Ese es el monto real disponible para reinvertir en el negocio o distribuir entre las personas socias. Solo la utilidad neta puede cumplir esa función.
Diferencias entre utilidad bruta y utilidad neta: tabla comparativa
Ambos indicadores conviven en el mismo documento financiero, pero responden preguntas distintas y se construyen con información diferente. Aquí una comparación punto a punto:
- Qué incluye: La utilidad bruta considera ingresos menos costo de ventas. La utilidad neta considera todo lo anterior más gastos operativos, financieros, impuestos y otros ingresos o egresos.
- Qué excluye: La utilidad bruta excluye gastos fijos, administrativos, intereses e impuestos. La utilidad neta no excluye ningún concepto del estado de resultados.
- Dónde aparece en el estado de resultados: La utilidad bruta aparece en la parte superior, justo después de los ingresos y el costo de ventas. La utilidad neta aparece al final, como resultado definitivo.
- Qué decisión habilita: La utilidad bruta orienta decisiones de producción, precios y negociación con proveedores. La utilidad neta orienta decisiones de reinversión, reparto de dividendos y evaluación de viabilidad.
- Qué margen genera: La utilidad bruta produce el margen bruto; la utilidad neta produce el margen neto.
El punto más importante de esta comparación no es técnico, sino diagnóstico. Un negocio puede tener utilidad bruta positiva y utilidad neta negativa al mismo tiempo. Cuando eso ocurre, el problema no está en la producción ni en los precios de venta, sino en la estructura de gastos fijos, el peso de la deuda o la carga fiscal. Confundir ambas métricas lleva a tomar decisiones incorrectas: reducir costos de producción cuando el verdadero problema está en otro lado.
Cómo calcular la utilidad bruta y la neta paso a paso
Conocer las fórmulas es el punto de partida, pero entender qué entra en cada componente es lo que marca la diferencia al momento de construir o revisar un estado de resultados.
Fórmula y componentes de la utilidad bruta
La fórmula es:
Utilidad bruta = Ingresos totales – Costo de ventas (COGS)
Para calcularla con precisión, es necesario identificar bien qué entra en el COGS. En el contexto de un negocio mexicano, los componentes habituales son:
- Materias primas o mercancías adquiridas para reventa
- Mano de obra directa (quienes producen el bien o prestan el servicio)
- Costos de manufactura o producción asociados de forma directa al producto
Lo que no entra en el COGS incluye: renta de oficinas administrativas, salarios del área contable o de ventas, gastos de publicidad, servicios generales y cualquier costo que no esté vinculado de forma directa a la producción. Incluir estos conceptos en el COGS infla artificialmente el costo de ventas y reduce la utilidad bruta sin que eso refleje la realidad productiva.
Fórmula y componentes de la utilidad neta
La fórmula completa es:
Utilidad neta = Utilidad bruta – Gastos operativos – Gastos financieros – ISR +/- Otros ingresos o egresos
Cada componente tiene un rol específico:
- Gastos operativos: renta, nómina administrativa, servicios, marketing y otros costos necesarios para operar el negocio sin que estén vinculados a la producción.
- Gastos financieros: intereses sobre créditos, comisiones bancarias y costos por financiamiento.
- ISR: en México, las personas morales pagan una tasa del 30% sobre la utilidad fiscal, que puede diferir de la utilidad contable por deducciones autorizadas o ingresos acumulables distintos.
- Otros ingresos o egresos: venta de activos, ingresos por arrendamiento de espacios o pérdidas extraordinarias.
El endeudamiento tiene un impacto que muchas veces se subestima. Un negocio con utilidad bruta sólida puede ver su utilidad neta reducida de forma significativa si carga con créditos de alto costo. Revisar el peso de los gastos financieros dentro del estado de resultados es un paso que no debe omitirse al analizar la rentabilidad real.
Márgenes de rentabilidad: cómo leer el margen bruto y el margen neto
Las utilidades en términos absolutos son útiles, pero los márgenes permiten comparar negocios de distintos tamaños y detectar tendencias a lo largo del tiempo.
El margen bruto se calcula así: (Utilidad bruta / Ventas totales) × 100. El margen neto sigue la misma lógica: (Utilidad neta / Ventas totales) × 100. Si el taller del ejemplo anterior tiene ventas de $500,000 pesos, utilidad bruta de $200,000 y utilidad neta de $70,000, su margen bruto es del 40% y su margen neto es del 14%.
Los rangos de referencia varían según el sector. En manufactura, comercio o servicios dentro de México, los márgenes aceptables son distintos, por lo que la comparación más útil es siempre contra el promedio del propio sector y contra períodos anteriores del mismo negocio.
La brecha entre ambos márgenes es la señal más informativa. Cuando el margen bruto es alto (por ejemplo, 45%) pero el margen neto es bajo (por ejemplo, 5%), eso indica que la operación productiva es eficiente, pero los gastos operativos o financieros están consumiendo casi toda la ganancia. Ese diagnóstico apunta a una revisión de la estructura de costos fijos o del nivel de endeudamiento, no a una reducción de precios ni a un cambio en los proveedores.
Ambos márgenes se leen en conjunto, nunca de forma aislada. Uno sin el otro da una imagen incompleta del negocio.
Para qué sirve cada utilidad en la toma de decisiones del negocio
Saber calcular ambos indicadores es valioso, pero el mayor beneficio está en saber qué acción concreta habilita cada uno.
La utilidad bruta orienta decisiones vinculadas a la operación productiva:
- Evaluar si los precios de venta cubren de forma adecuada los costos de producción
- Identificar qué líneas de producto o servicio generan mayor margen
- Negociar con proveedores a partir de datos concretos sobre el costo de ventas
- Detectar ineficiencias en el proceso productivo antes de que impacten la rentabilidad global
La utilidad neta orienta decisiones sobre la viabilidad y el futuro del negocio:
- Determinar si hay margen para repartir dividendos o si es preferible reinvertir
- Calcular la base sobre la que se aplica el ISR y planificar la carga fiscal
- Evaluar el peso real del endeudamiento sobre la rentabilidad
- Presentar resultados ante personas inversionistas o instituciones financieras
Cuando un negocio busca financiamiento o atrae capital externo, quienes evalúan la operación revisan ambos indicadores en conjunto: la utilidad bruta para validar que el modelo productivo es sólido, y la utilidad neta para confirmar que el negocio es viable en su totalidad. Tener ambos números claros y actualizados es una ventaja concreta en ese proceso.
Para construir estos reportes con orden, contar con un registro detallado de ingresos y egresos es el primer paso. Por ejemplo, la app de Mercado Pago permite centralizar los cobros del negocio y consultar el historial de transacciones, lo que puede servir como base para organizar la información que alimenta el estado de resultados.
Preguntas frecuentes sobre las diferencias entre utilidad bruta y utilidad neta
¿Puede una empresa tener utilidad bruta positiva y utilidad neta negativa?
Sí, y ocurre con más frecuencia de lo que parece. Sucede cuando los gastos operativos, los intereses de deuda o los impuestos superan la utilidad bruta. Es una señal clara de que el problema no está en la producción ni en los precios, sino en la estructura de costos fijos o en el nivel de endeudamiento. Detectarlo a tiempo permite actuar sobre las variables correctas.
¿Cuál de las dos utilidades es más importante para evaluar un negocio?
Depende del objetivo del análisis. La utilidad bruta es más útil para decisiones de producción, precios y eficiencia operativa. La utilidad neta es el indicador definitivo para quienes invierten o financian un negocio, porque refleja la rentabilidad global después de todos los compromisos financieros y fiscales. En la práctica, ambas se necesitan para un diagnóstico completo.
¿La utilidad neta es lo mismo que el flujo de caja?
No son lo mismo. La utilidad neta es un concepto contable que trabaja sobre el principio de devengado: registra ingresos y gastos cuando se generan, no cuando se cobran o pagan. El flujo de caja refleja el movimiento real de dinero. Un negocio puede mostrar utilidad neta positiva y tener problemas de liquidez si sus clientes tardan en pagar o si tiene compromisos de pago inmediatos que no están reflejados en la utilidad.
¿Cómo afecta el ISR a la utilidad neta en México?
El ISR (Impuesto Sobre la Renta) se calcula sobre la utilidad fiscal, que puede diferir de la utilidad contable por deducciones autorizadas, ingresos acumulables específicos u otros ajustes. Su deducción es uno de los últimos pasos antes de obtener la utilidad neta. Para personas morales en México, la tasa general es del 30% sobre la utilidad gravable, lo que hace que la planeación fiscal tenga un impacto directo sobre el resultado final del estado de resultados.
¿Qué es la utilidad operacional y en qué se diferencia de la bruta y la neta?
La utilidad operacional es un indicador intermedio. Se obtiene restando los gastos operativos a la utilidad bruta, pero antes de deducir los gastos financieros y los impuestos. Ya incluye costos fijos como renta y salarios administrativos, pero no refleja el impacto del endeudamiento ni de la carga fiscal. Su utilidad está en evaluar la rentabilidad del negocio sin que la estructura de financiamiento distorsione el análisis.
Llevar un registro ordenado de los movimientos del negocio es el punto de partida para calcular ambas utilidades con precisión y tomar decisiones con información real. Contar con una herramienta que centralice los cobros y el historial de transacciones puede marcar la diferencia al momento de construir el estado de resultados. Por ejemplo, la app de Mercado Pago permite gestionar cobros, consultar movimientos y mantener un registro accesible desde el celular, lo que facilita tener la información financiera del negocio siempre a la mano.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh